Con el río Paraná en 7,37 metros y tendencia creciente, Corrientes vuelve a mirar el agua con alerta. Patricia Ayala, Productora Asesora de Seguros de la capital correntina, analiza el impacto real de las inundaciones en el litoral, qué coberturas existen, cuáles son las exclusiones habituales y por qué menos del 20% de los hogares y PyMEs en zonas ribereñas cuenta con protección integral frente al riesgo hídrico.
ENTREVISTA CON PATRICIA AYALA, PRODUCTORA ASESORA DE SEGUROS RADICADA EN CORRIENTES.
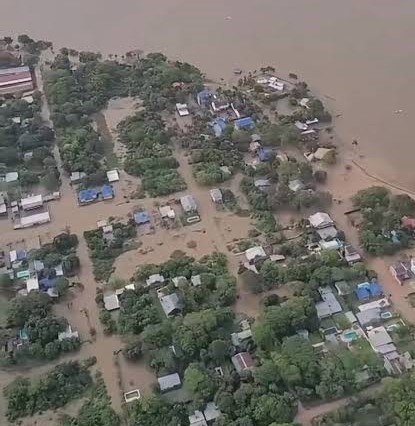
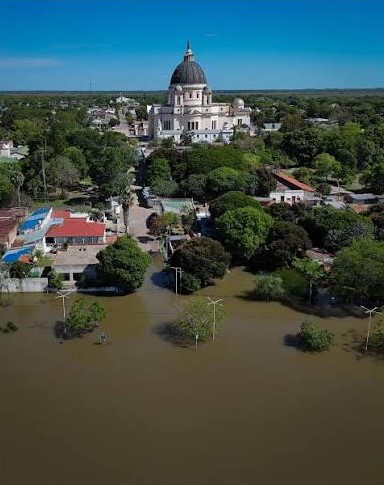
La provincia de Corrientes convive con una memoria histórica que el agua se encarga de refrescar cada tanto: la inundación de 1983, con un pico de 9,02 metros en el puerto capitalino, y la crecida de 1998, impulsada por El Niño, que llevó el río a 8,65 metros. Hoy, en octubre de 2026, el Paraná volvió a superar el umbral de evacuación y alcanzó los 7,37 metros, con picos de 7,43 metros en la costa de la capital, y tendencia creciente.
En ese contexto, El Seguro en Acción dialogó con Patricia Ayala, Productora Asesora de Seguros de Corrientes (Mat. SSN 76562, Organización Ayala Cosme Ctes. – FedPat), quien recorrió junto al equipo de siniestros de Federación Patronal las zonas afectadas y explica, con mirada técnica y territorial, cómo funciona el mercado asegurador argentino frente a las inundaciones, cuáles son los límites y exclusiones de las coberturas, y qué estrategia deben adoptar los Productores Asesores de Seguros para achicar la brecha de protección en el litoral.
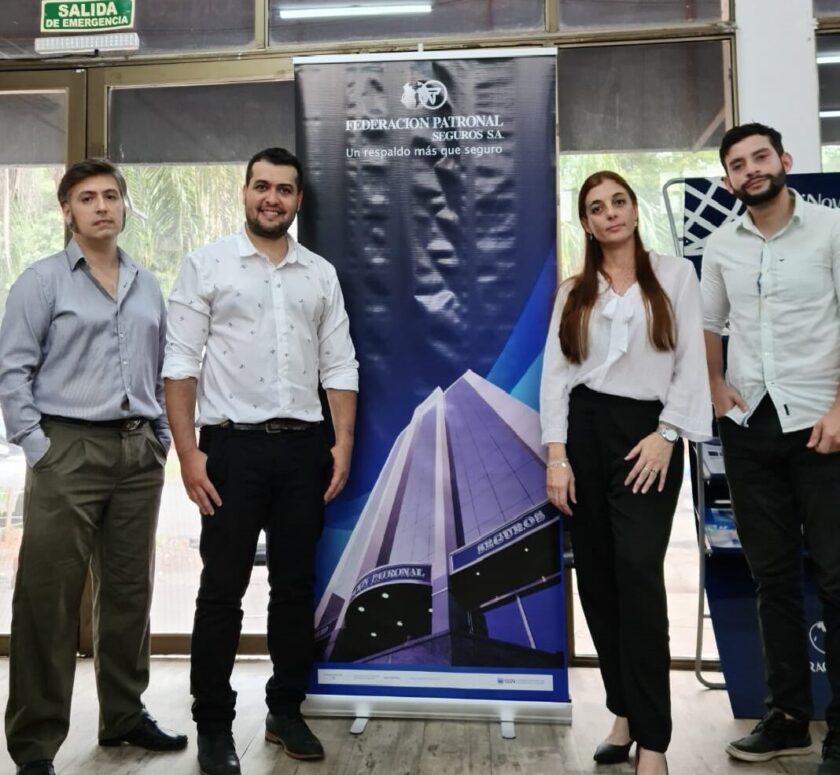
Patricia Ayala y equipo.
— ¿Cuál es la magnitud e impacto real de la situación en Corrientes y cuáles son las zonas más comprometidas?
La situación hoy en la provincia es preocupante y requiere un monitoreo constante. Corrientes posee una memoria histórica ineludible marcada por eventos hídricos extremos: la inundación de 1983 sigue siendo la más importante y devastadora de la historia regional, cuando el puerto de la capital alcanzó un pico histórico de 9,02 metros, seguida por la crecida de 1998, impulsada por un fenómeno de El Niño que llevó el nivel del río a los 8,65 metros. Cabe mencionar que un nivel normal del río Paraná a la altura de la ciudad capital es de 6 metros o menos. A partir de los 6,50 mts se categoriza en alerta y a partir de los 7 metros se habla de evacuación.
El Paraná alcanzó ahora en octubre los 7,37 metros (con picos reportados de 7,43 metros en la costa capitalina), y con tendencia creciente.
Hoy, la combinación de la crecida de los ríos Paraná y Uruguay (producto de la apertura de compuertas en represas aguas arriba) y un régimen de lluvias frecuentes genera un doble impacto: la creciente ribereña y el anegamiento urbano y rural por saturación de suelos.
Las zonas más comprometidas son las localidades costeras como Santo Tomé, Paso de los Libres, Ituzaingó, Itatí, Paso de la Patria, Bella Vista, Goya, Esquina y las áreas ribereñas de Corrientes Capital, además de zonas productivas del interior donde se interrumpen caminos y se afecta fuertemente la ganadería y la agricultura.
Justo ayer, estuvimos trabajando con Nicolás Searez y su equipo de siniestros de FedPat y en oportunidad de recorrer las instalaciones del Hotel Marriot, asegurado con nosotros, tomamos algunas fotografías de la costanera donde se visualiza la zona de playas cubierta por la creciente. Solo quedan a la vista los «sombreros» de las sombrillas, que para que tengas referencia están a unos 50 metros de la línea de agua.
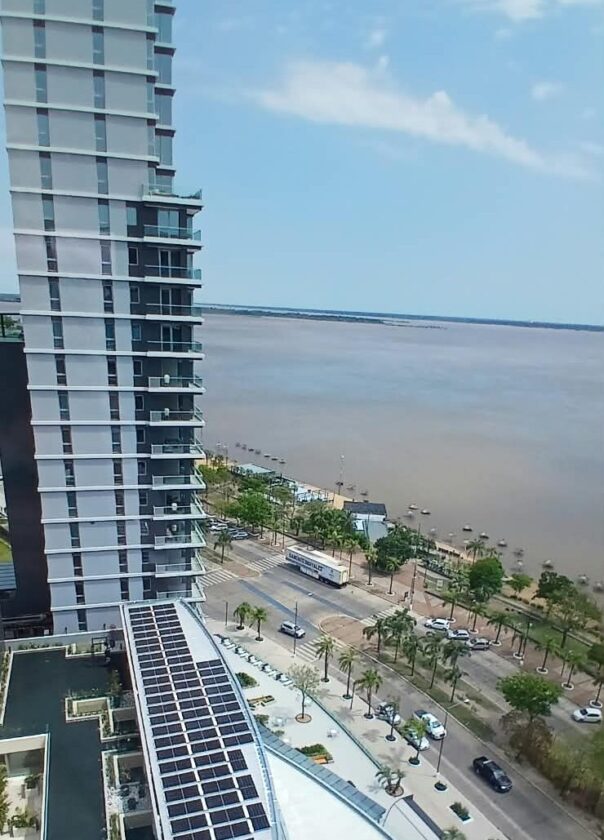
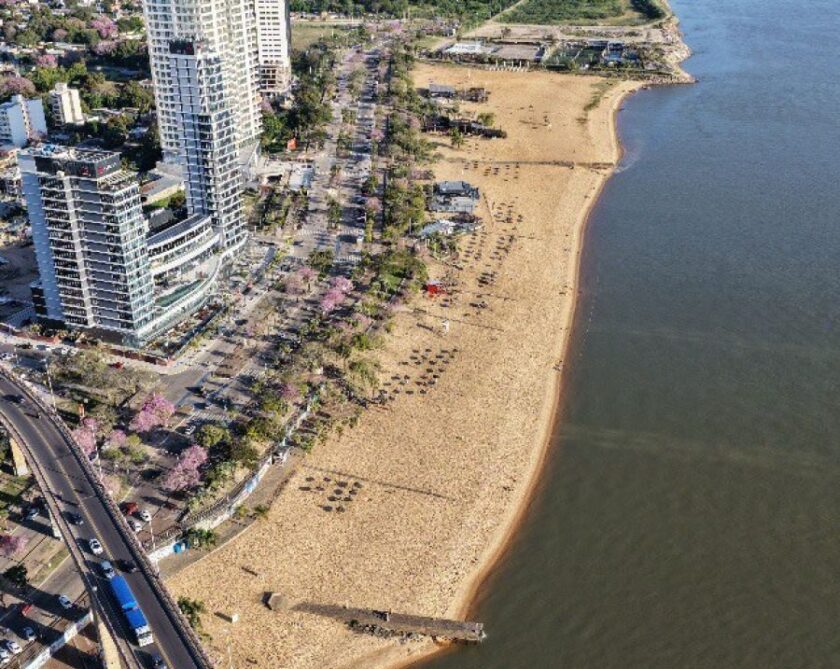
Vista desde el Hotel Marriot: la costanera y la playa de Corrientes Capital cubiertas por la creciente. Octubre 2026.
— ¿Qué coberturas son efectivas, cuáles son sus límites y exclusiones en el mercado argentino? (Enfoque Federación Patronal)
En el mercado asegurador argentino, y específicamente desde las propuestas de Federación Patronal Seguros, es fundamental diferenciar cómo operan las coberturas frente a estas contingencias:
Seguros de Automotores: Federación Patronal contempla dentro de sus coberturas más altas (incluyendo Todo Riesgo) la cobertura por daños parciales o totales sufridos por el vehículo a consecuencia de inundación, brindando un resguardo clave frente al anegamiento urbano de rodados. Sin ir más lejos, en marzo de 2024 tuvimos un fenómeno climático de esta índole. En solo dos horas llovió en Corrientes Capital más que el registro del mes de febrero y en 2 meses superó las precipitaciones acumuladas del primer semestre de 2023. En esa oportunidad, desde nuestra Organización, registramos más de 15 vehículos inundados, que se inspeccionaron de inmediato e indemnizaron dentro de los 30 días.
Combinado Familiar (Hogar): Protege el patrimonio del hogar y contempla coberturas específicas ante eventos de esta naturaleza, brindando amparo a los bienes del asegurado. Es indispensable revisar los alcances de los adicionales por inundación.
Integral de Comercio: es un producto diseñado para amparar daños a la estructura, mercaderías y equipamientos de los comerciantes. Al igual que en Combinado Familiar, el adicional de inundación ampara esta contingencia por daños a equipos electrónicos de oficina. Y si nos referimos a Todo Riesgo Operativo, apuntamos principalmente a grandes riesgos donde se puede suscribir el adicional, que se encuentra limitado a la cobertura de daños materiales, con sublímites.
Principales límites o exclusiones: Las exclusiones habituales contemplan la falta de mantenimiento preventivo, bienes situados indebidamente a la intemperie sin cobertura pactada, o la contratación tardía cuando el evento climático ya es un riesgo inminente o en curso. Por esto, hacemos hincapié en las inspecciones previas, que nos permiten asesorar a clientes sobre la estiba de mercadería y recaudos que deben tomarse a fin de evitar mayores pérdidas.
— ¿Cómo es la penetración del seguro en la sociedad correntina y cuáles son las barreras de contratación?
La penetración de pólizas con cobertura específica de inundación en Corrientes continúa siendo moderada a baja. Predomina una cultura aseguradora reactiva, ligada mayoritariamente a los seguros obligatorios o de contratación tradicional (como automotores), antes que una previsión patrimonial integral frente a catástrofes climáticas.
Vemos necesario un trabajo de concientización al respecto. Si bien la imposibilidad de usar un vehículo afecta directamente la mecánica diaria de cualquier familia o actividad comercial, también existen alternativas para movilizarse. En cambio ante la necesidad de evacuación al tener que abandonar un hogar o comercio porque tenés 1 metro de agua dentro de las instalaciones, el daño es mucho mayor en todo sentido; por lo cual es indispensable cubrir este riesgo en resguardo del patrimonio y la continuidad de actividades.
Las principales barreras con las que nos encontramos, como productores y asesores de seguros, son:
-Sesgo de optimismo: La falsa sensación de que «el agua no llegará a nuestra zona» hasta que ocurre un evento extraordinario como los recordados en 1983 o 1998.
-Restricción presupuestaria: En contextos económicos complejos, el seguro suele percibirse de forma errónea como un gasto prescindible y no como una inversión de blindaje financiero.
Mitos sobre las pólizas: El preconcepto generalizado de que las aseguradoras no cubren riesgos por agua o inundaciones, desconociendo la solidez y el abanico de respuestas que compañías de primer nivel como Federación Patronal disponen mediante un correcto asesoramiento.
— ¿Cuál es el porcentaje real de protección en zonas de riesgo y cómo se puede achicar la brecha?
En las franjas ribereñas o sectores urbanos altamente vulnerables al desborde y anegamiento, se estima que menos del 20% de los hogares y PyMEs cuentan con un esquema de aseguramiento integral que incluya de forma certera el riesgo hídrico. La gran mayoría posee coberturas parciales o se encuentra directamente desprotegida.
¿Cómo acortar esta brecha?
Gestión activa del Productor Asesor: Identificando las cotas de inundación y la ubicación geográfica exacta de los asegurados para ofrecerles preventivamente las extensiones de cobertura de Federación Patronal antes de que comiencen las épocas críticas de crecidas.
Propuestas modulares y accesibles: Facilitando opciones de contratación en Combinado Familia, Integral de Comercio, Todo Riesgo Operativo, que permitan asegurar lo esencial a un costo razonable.
Conciencia histórica: Utilizar los antecedentes de la provincia para concientizar sobre la necesidad imperiosa de estar prevenidos.
— ¿Cuál es la estrategia de los Productores Asesores de Seguros (PAS) para la concientización preventiva?
Como Productores Asesores y organizadores vinculados a una compañía de la jerarquía de Federación Patronal, nuestro rol es el de verdaderos consultores y gestores de riesgos. Tomando como base los antecedentes históricos que marcaron a nuestra provincia (como las históricas crecidas de 1983 y 1998), la estrategia ante la recurrencia de emergencias hídricas debe estructurarse en:
Auditoría y revisión de cartera: Contactar de manera anticipada a los asegurados radicados en zonas vulnerables para chequear si sus pólizas de automotores, hogar o comercio contemplan adecuadamente los riesgos por inundación. El sistema de la compañía facilita mucho esta gestión con un cruce de datos en el que se puede filtrar con dos clicks toda la cartera que posee estas contrataciones y así verificar que la cobertura sea correcta. Lo mismo con todos los clientes que podrían suscribirla. Es necesario que los productores estemos cerca de nuestros clientes, proveamos de información y alternativas de coberturas, que en líneas generales los clientes desconocen.
Educación y transparencia comercial: Explicar con claridad las diferencias técnicas entre daños por filtración, tormenta e inundación, garantizando que el cliente sepa qué amparo le otorga Federación Patronal en cada caso.
Respuesta y empatía en la posventa: Acompañar al asegurado ante el siniestro, hacer el seguimiento del mismo para ayudar a gestionar cualquier documentación, demostrando el valor diferencial de contar con una compañía sólida con asistencia profesional de un Productor Asesor de Seguros en los momentos más difíciles.
Anibal Cejas